頭期款和自備款,差在哪裡?
頭期款只是自備款的一部分。很多人只準備了頭期款,到簽約、交屋時才發現還有一筆筆費用要付。
自備款通常包含四大類:
1.頭期款
總價扣掉銀行實際核貸的金額。
2.稅費
例如契稅、印花稅,依政府評定的契價計算,不是直接用成交價計算,實際金額請以代書試算為準。
3.代書費與規費
辦理過戶、設定抵押等行政手續的費用。
4.貸款相關費用與入住開銷
銀行手續費、火險地震險、裝潢、家具家電、搬家。
我們的建議是,在頭期款之外,再預留一筆入住與生活緩衝金。
透天房子空間大,家具家電和窗簾燈具的預算,通常比公寓或大樓更容易超出預期。
換屋族名下已經有房,頭期款要多少?
如果你名下已經有一戶房貸,再買第二戶,依央行規定,貸款成數上限是 7 成,而且不能有寬限期。
央行在 2026 年 9 月 17 日理監事會決議,把自然人第二戶購屋貸款成數上限從 6 成調升為 7 成,自 9 月 18 日起實施(經濟日報)。
不過,如果你是「先買新房、再賣舊房」的實質換屋者,還有一條路:
與承貸銀行簽訂切結,承諾在新房貸款撥款後 18 個月內,把原有房屋賣出並完成產權移轉登記,新申辦的房貸就可以排除第二戶限制(遠見雜誌引述央行)。
但切結有代價,若沒在期限內賣掉舊房,銀行可以取消寬限期、收回貸款成數差額,並追收罰息與違約金(中央社)。
所以簽切結前,最好先評估舊房在目前市況下多久賣得掉。
換屋族常見的三種排法:
- 先賣後買:資金最清楚,但要先找好過渡住處。
- 先買後賣、簽切結:可爭取較高成數,但要承擔 18 個月內賣屋的壓力。
- 先買後賣、不簽切結:以第二戶 7 成貸款,頭期款要準備較多,但沒有賣屋期限壓力。
首購族用青安 3.0,可以貸到多少?
青安 3.0 自 2026 年 8 月 1 日起受理至 2029 年 7 月 31 日,申請人與配偶、未成年子女名下都不能有自有住宅(財政部國庫署)。
和舊版相比,青安 3.0 新增了年齡、所得與房價限制:
| 項目 |
青安 3.0 規定(115 年 8 月 1 日起) |
| 年齡 |
申貸時未滿 50 歲,申貸年齡加貸款年限不得超過 80 |
| 所得 |
借款人本人年所得總額不得超過 200 萬元 |
| 房價上限 |
臺北市 3,500 萬元;新北市及新竹縣市 2,500 萬元;其他縣市(含臺中市)2,000 萬元 |
| 最高成數 |
8 成 |
| 最高額度 |
一般 1,000 萬元;新婚家庭 1,200 萬元;育有未成年子女家庭 1,500 萬元 |
| 年限 |
最長 40 年,含寬限期 5 年 |
資料來源:財政部國庫署〈公股銀行辦理青年安心成家購屋優惠貸款問與答〉,2026-11-10 查證。
要特別注意,8 成是「最高」成數,實際能貸多少仍要看銀行鑑價與你的還款能力。
此外,央行協處措施說明,申辦青安且非屬高價住宅貸款者,不受央行第一戶與第二戶購屋貸款的限制(中央社)。
1,330 萬的透天,頭期款要準備多少?
以綠誠勢2 起價 1,330 萬元試算,不同身分的頭期款差距可以超過 130 萬元。
以下是綠誠勢2以最高成數與額度上限試算的結果,實際核貸金額以銀行審核為準:
| 情境 |
貸款金額(試算) |
頭期款(試算) |
| 首購、銀行核貸 8 成 |
約 1,064 萬元 |
約 266 萬元 |
| 首購、青安一般家庭(額度上限 1,000 萬) |
1,000 萬元 |
約 330 萬元 |
| 首購、青安新婚或育兒家庭(8 成) |
約 1,064 萬元 |
約 266 萬元 |
| 換屋、第二戶 7 成 |
約 931 萬元 |
約 399 萬元 |
| 換屋、簽切結排除第二戶限制(假設 8 成) |
約 1,064 萬元 |
約 266 萬元 |
資料來源:綠誠勢2依央行與財政部國庫署規定試算,總價以 1,330 萬元計,未含稅費與其他費用,2026-11-10 整理。
頭期款之外,也要算每月房貸。以下同樣是作者試算,採本息平均攤還、不含寬限期:
| 貸款金額 |
年利率 2.2%、30 年 |
年利率 2.5%、30 年 |
| 931 萬元 |
每月約 35,350 元 |
每月約 36,786 元 |
| 1,000 萬元 |
每月約 37,970 元 |
每月約 39,512 元 |
| 1,064 萬元 |
每月約 40,400 元 |
每月約 42,041 元 |
資料來源:綠誠勢2試算,利率為假設值,實際利率依銀行核定與政策補貼而定,2026-11-10 整理。
房貸通常在交屋時才撥款,實際適用的央行規定與銀行條件,以申辦當時的公告為準。
不同建案的付款方式也不一樣,簽約前請先看清楚付款辦法,排好每一筆款項的時間點。
頭期款不夠,可以用信貸補嗎?
可以,但風險不小。信貸補頭期款的問題,不在借不借得到,而在之後每個月要同時繳房貸和信貸。
信貸的還款年限比房貸短很多。以信貸 160 萬元、年利率 7%、7 年本息平均攤還試算,每月要繳約 24,148 元。
加上每月 3~4 萬元的房貸,家庭月收入要相當寬裕才撐得住。
如果頭期款不足,我們建議你先依序考慮這幾種做法:
1.確認身分條件
看看自己是否符合青安 3.0 的新婚或育兒家庭額度。
2.換屋族評估先賣後買
把舊房的資金先釋放出來。
3.調整房型
同一個建案裡,坪數較小的房型總價較低,頭期款壓力也較小。
4.最後才考慮信貸
並先把兩筆貸款的月付金加總,確認不超過家庭收入能承受的範圍。
家人要幫忙出頭期款,要注意什麼?
父母或家人資助頭期款很常見,但最好事先講清楚是「贈與」還是「借款」,避免日後產生誤會。
Dcard 購屋板曾有父母資助兒子 500 萬元頭期款,後來因規劃改變而與孩子關係破裂的案例;律師也建議,資助若附帶條件,例如不能出售或房貸要自己繳,應該用正式文件寫清楚(今周刊)。
你可以和家人先談好三件事:
- 這筆錢是贈與還是借款,借款的話怎麼還
- 房子登記在誰名下
- 未來如果要賣房或家庭狀況改變,怎麼處理
把這些事先談好、寫清楚,家人的幫忙才不會變成日後的壓力。
算完頭期款,下一步該做什麼?
先把自己的頭期款、每月能負擔的房貸,以及舊房怎麼處理算清楚,再去看房。
換屋族最大的壓力,往往不是頭期款本身,而是兩間房的貸款與賣屋時程同時壓在身上。
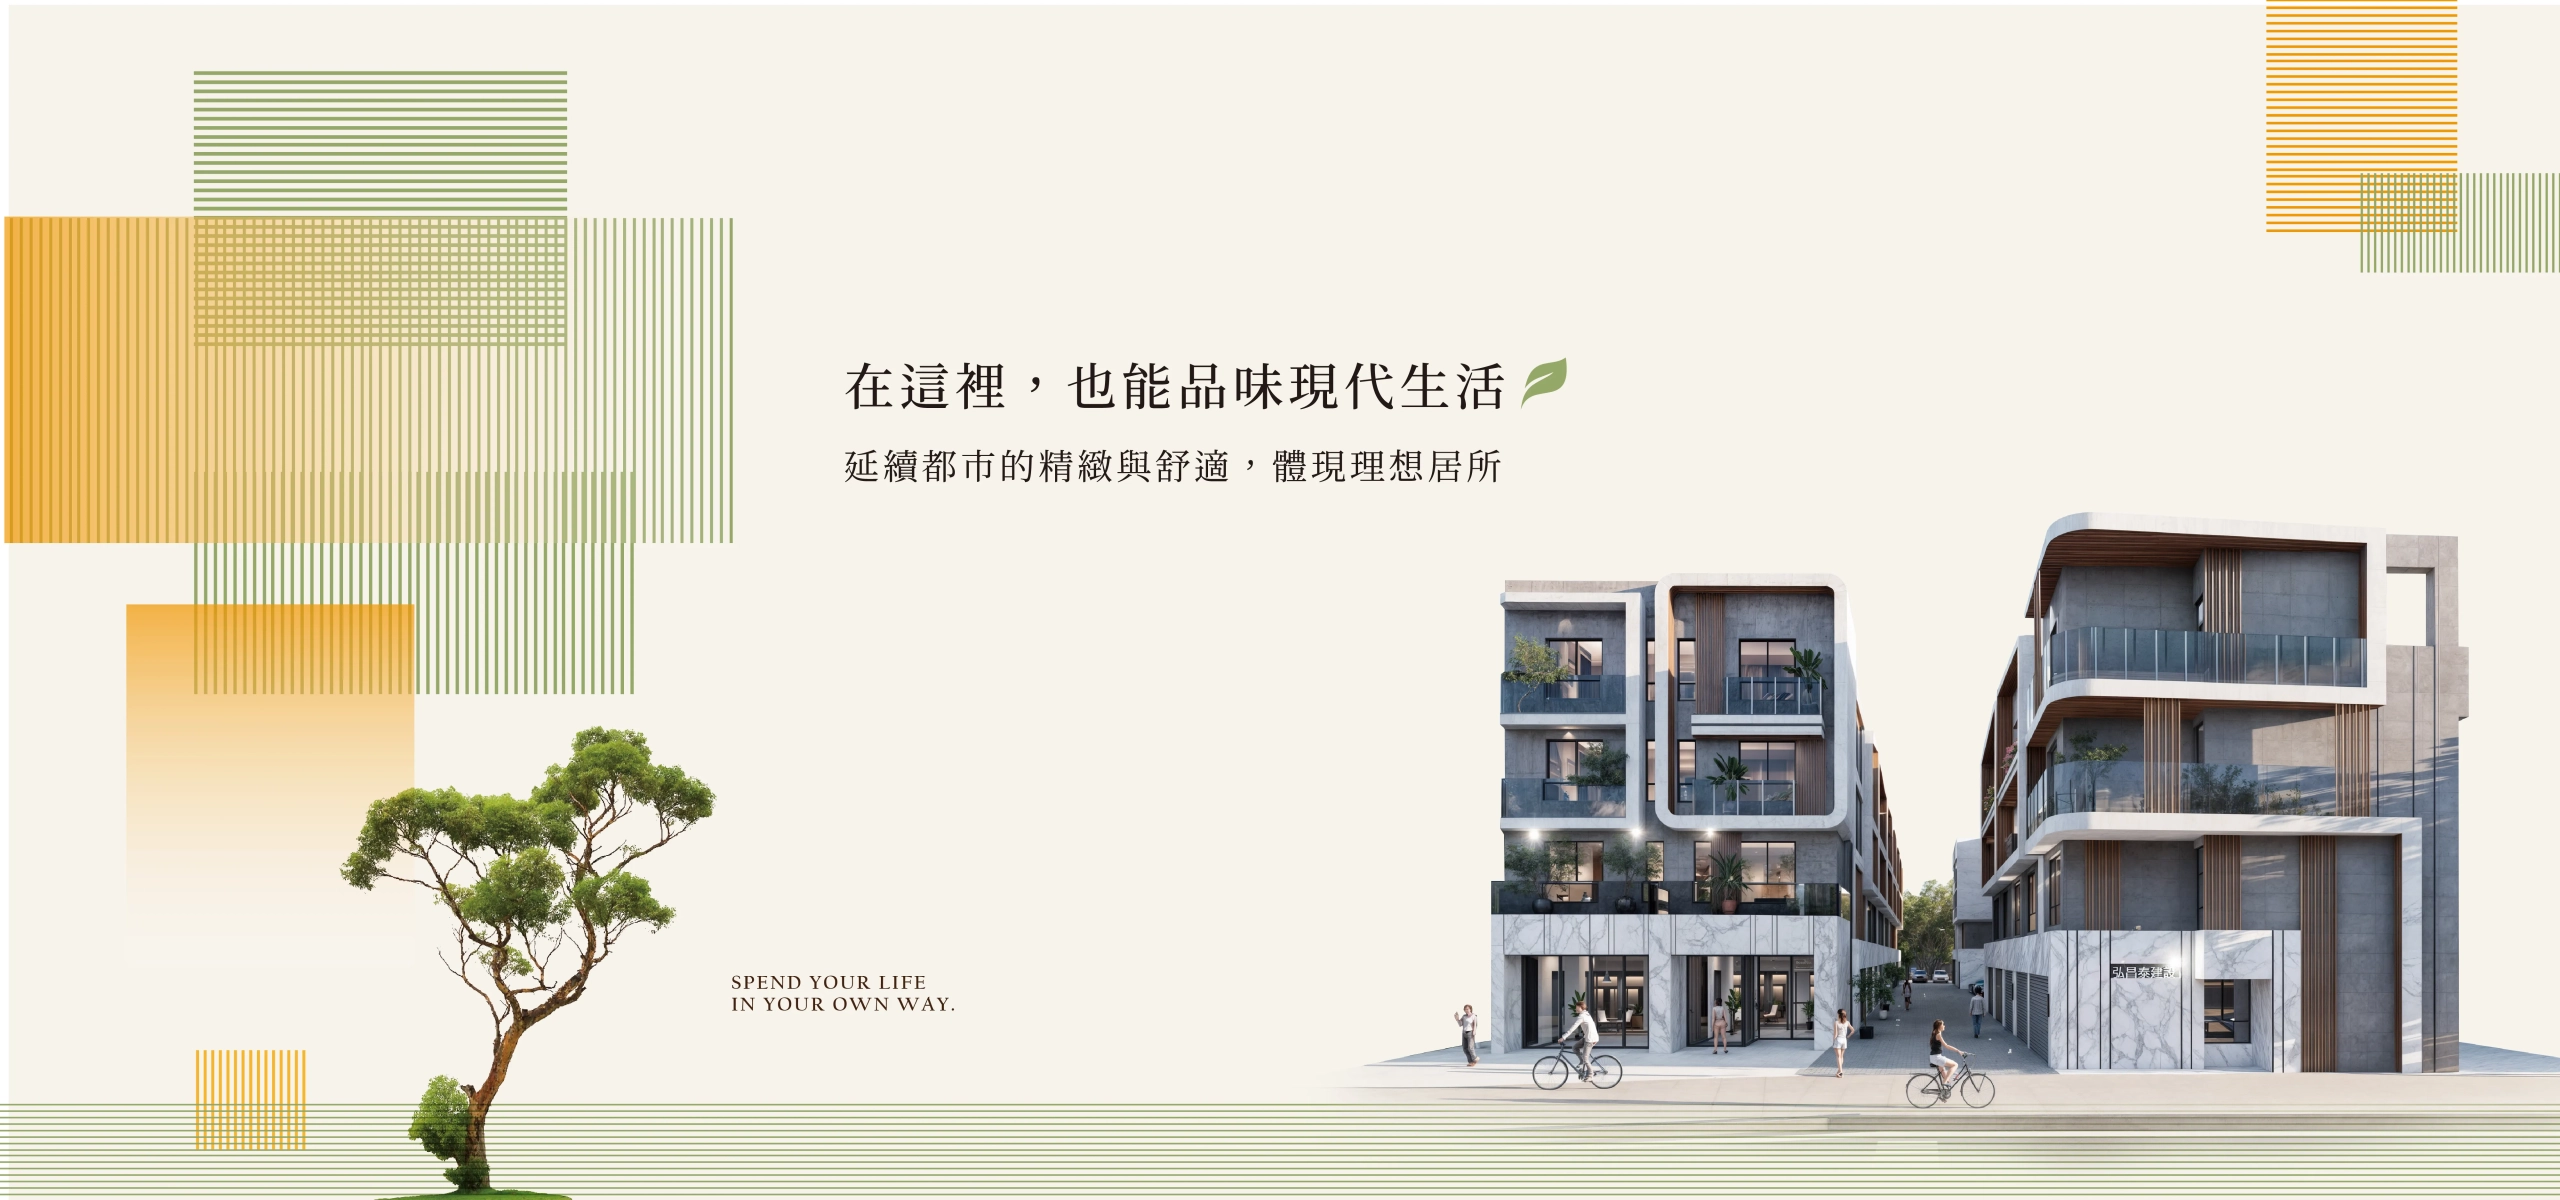
如果你的需求是在台中東勢換一間空間更大、適合有孩子家庭的電梯透天,推薦把綠誠勢2 列入比較:全區 27 戶透天電梯別墅,建坪 46~70 坪,有多種房型可選,總價 1,330 萬元起,預計 2027 年第三季取得使用執照。
帶著試算好的數字去現場,比較容易判斷哪一種房型符合你的預算。
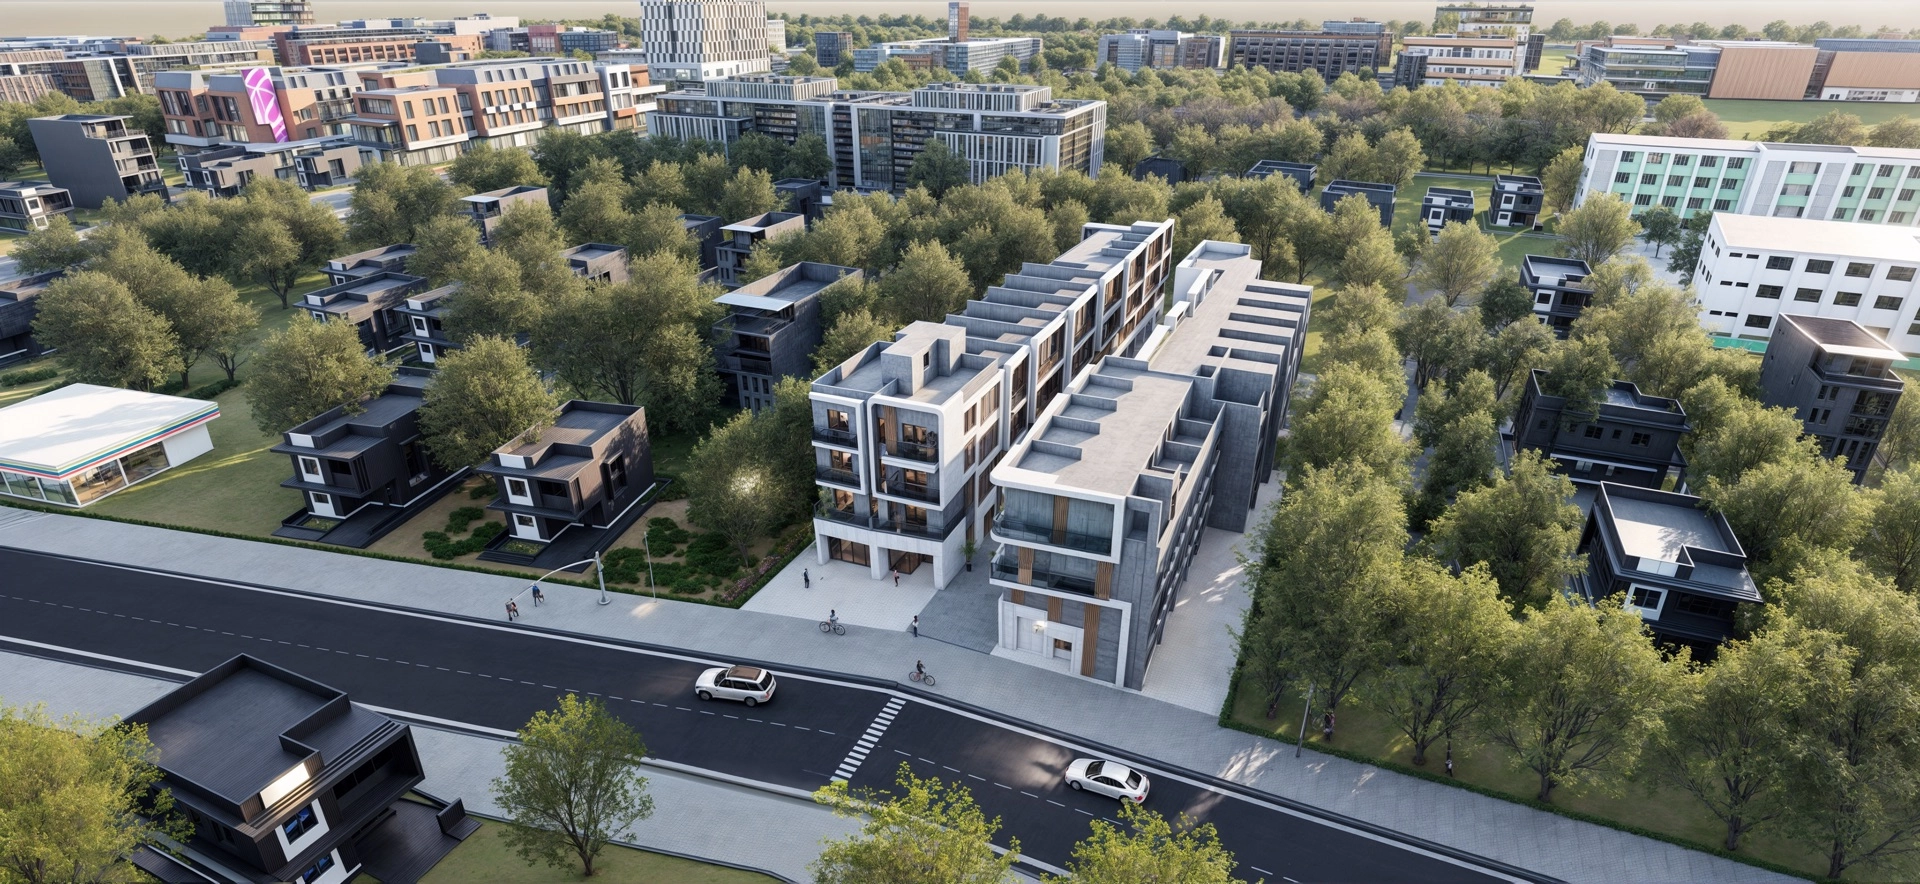 綠誠勢2 位在東勢區東關路六段(308 號旁)
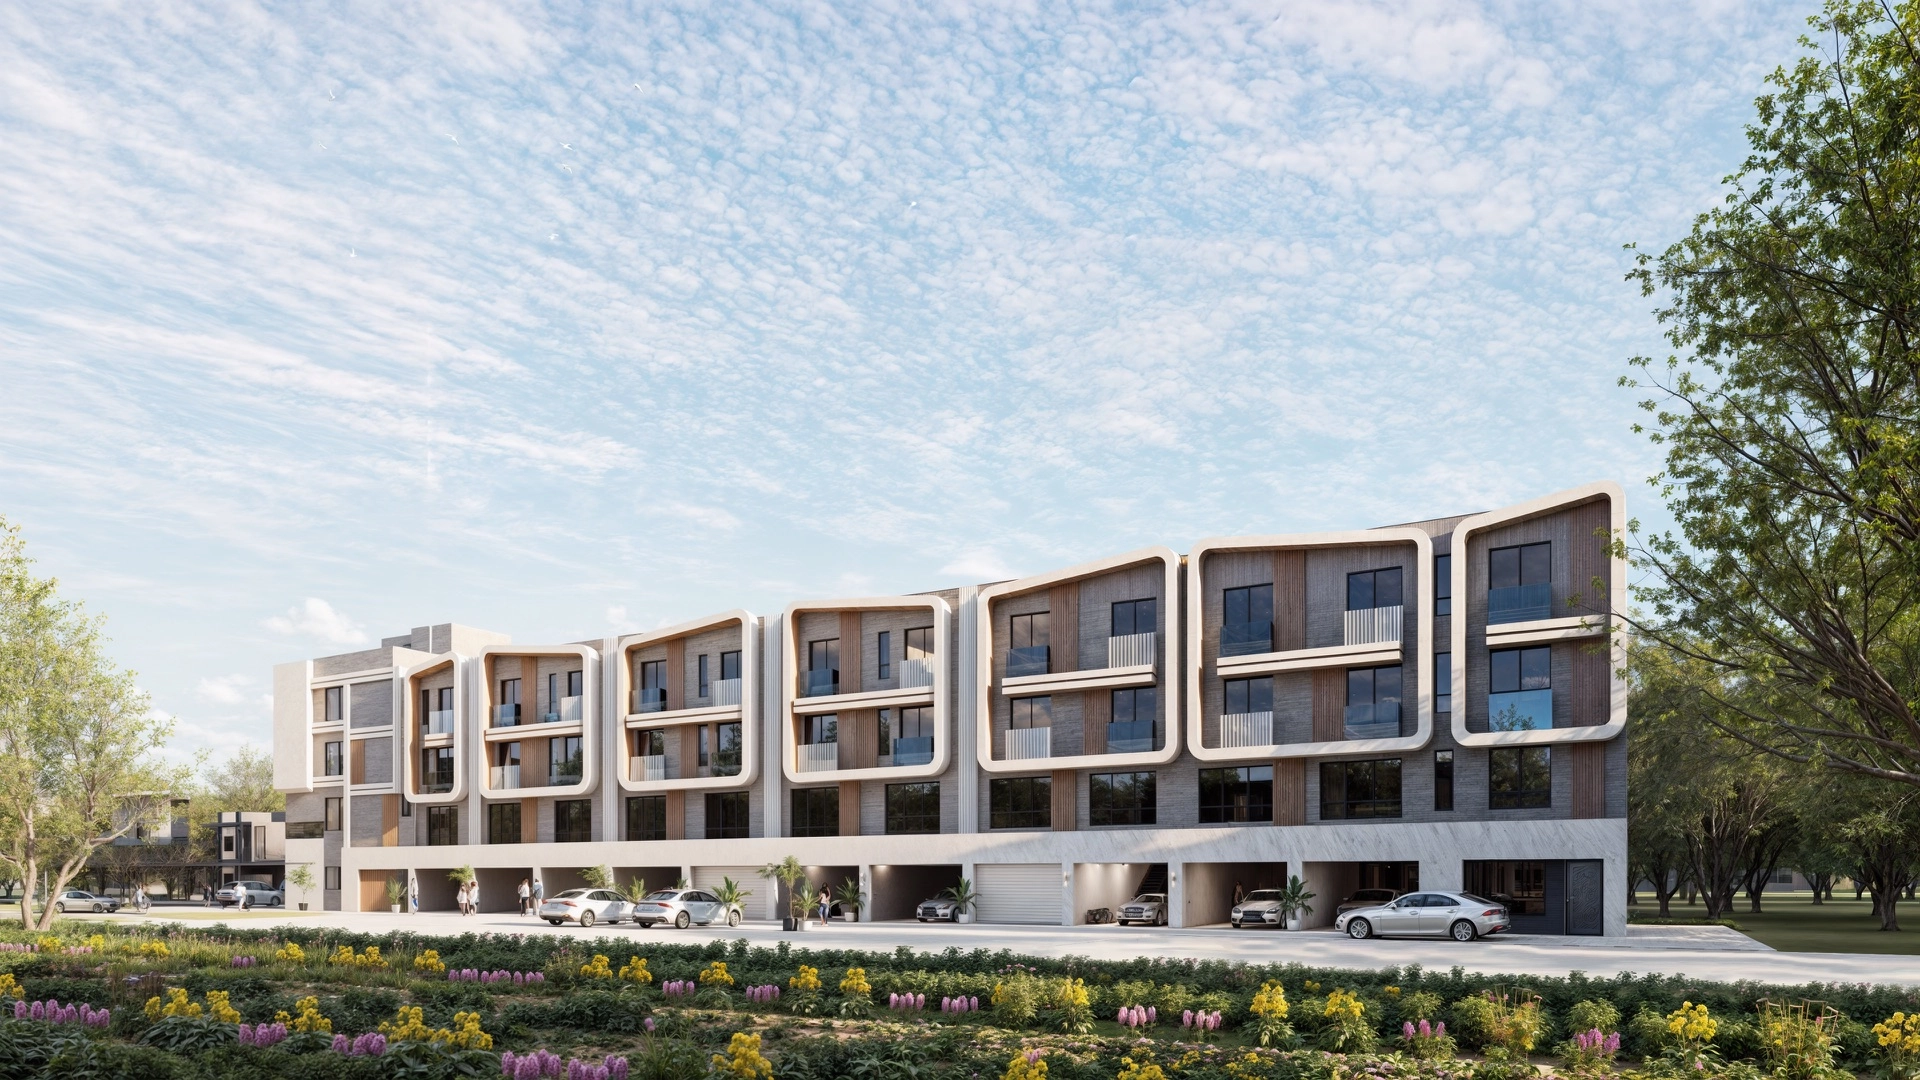 綠誠勢2 位在東勢區東關路六段(308 號旁)
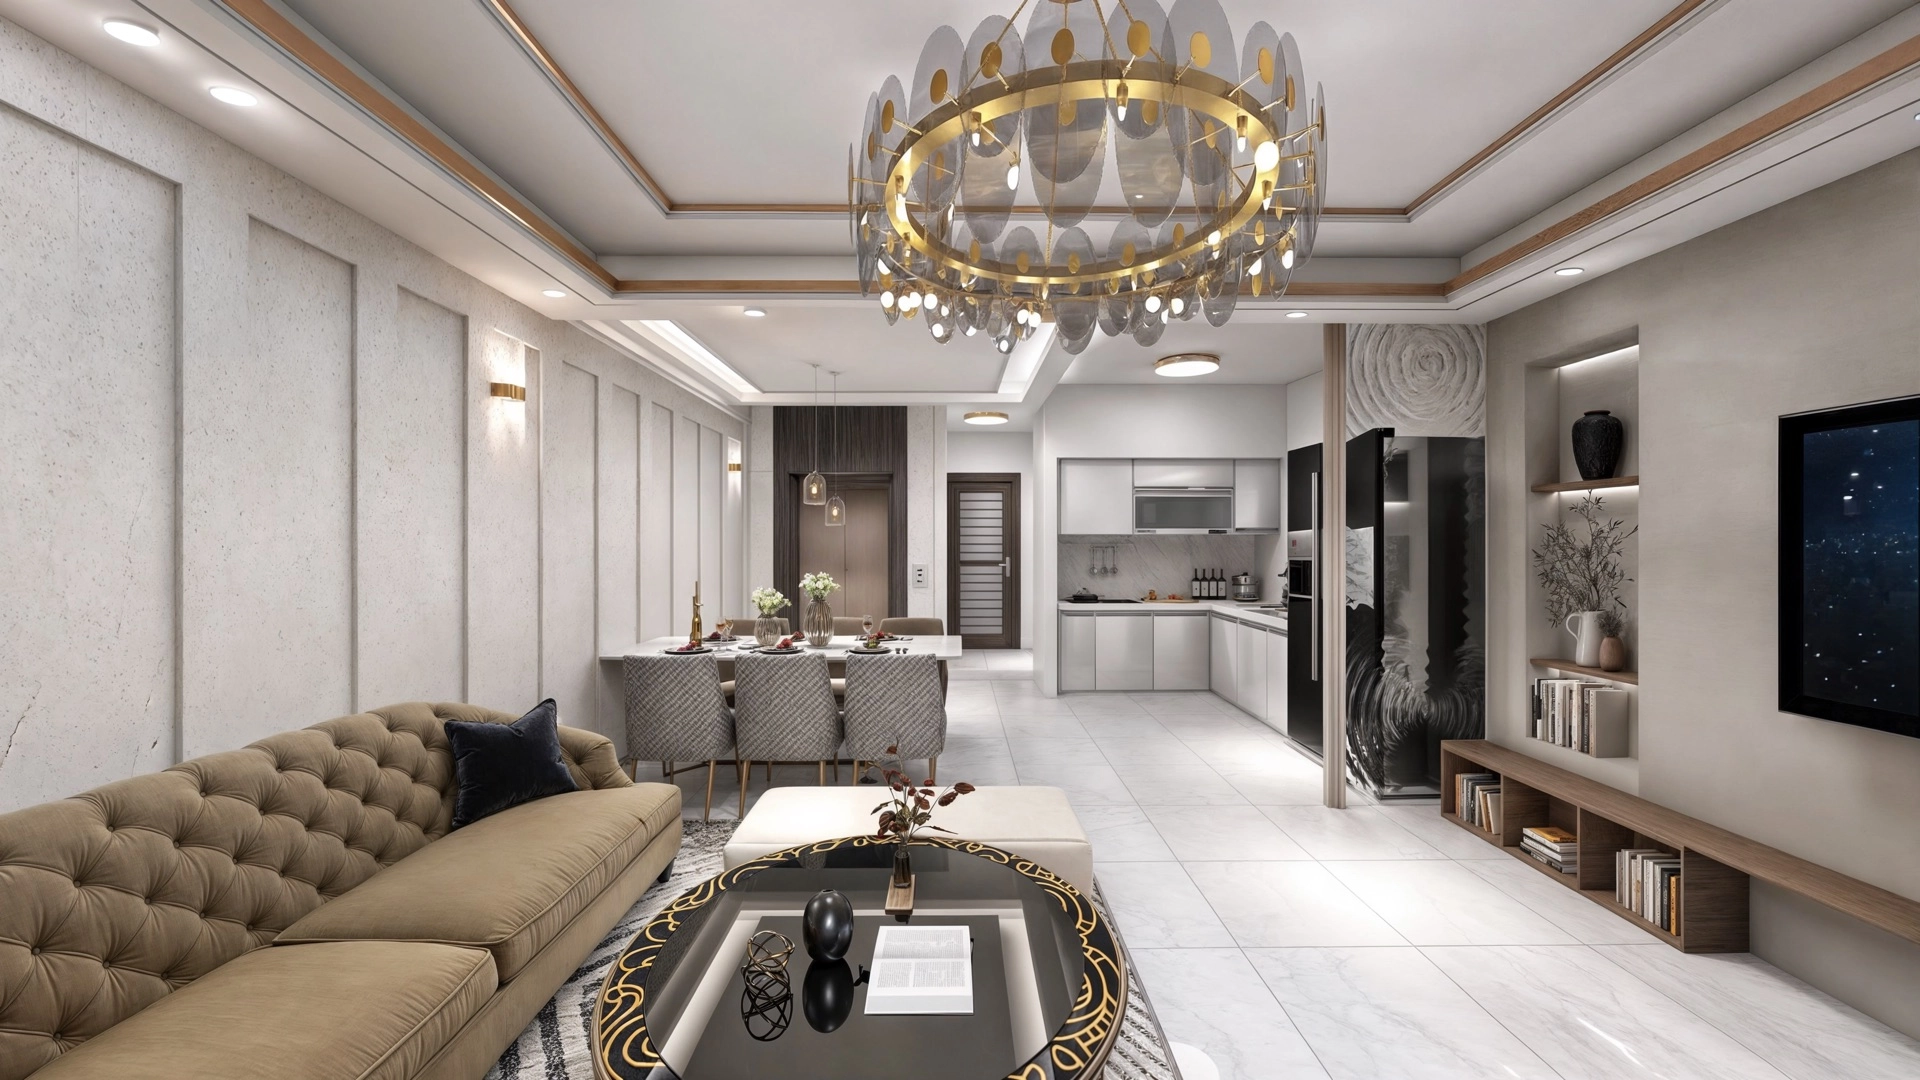 綠誠勢2 位在東勢區東關路六段(308 號旁)
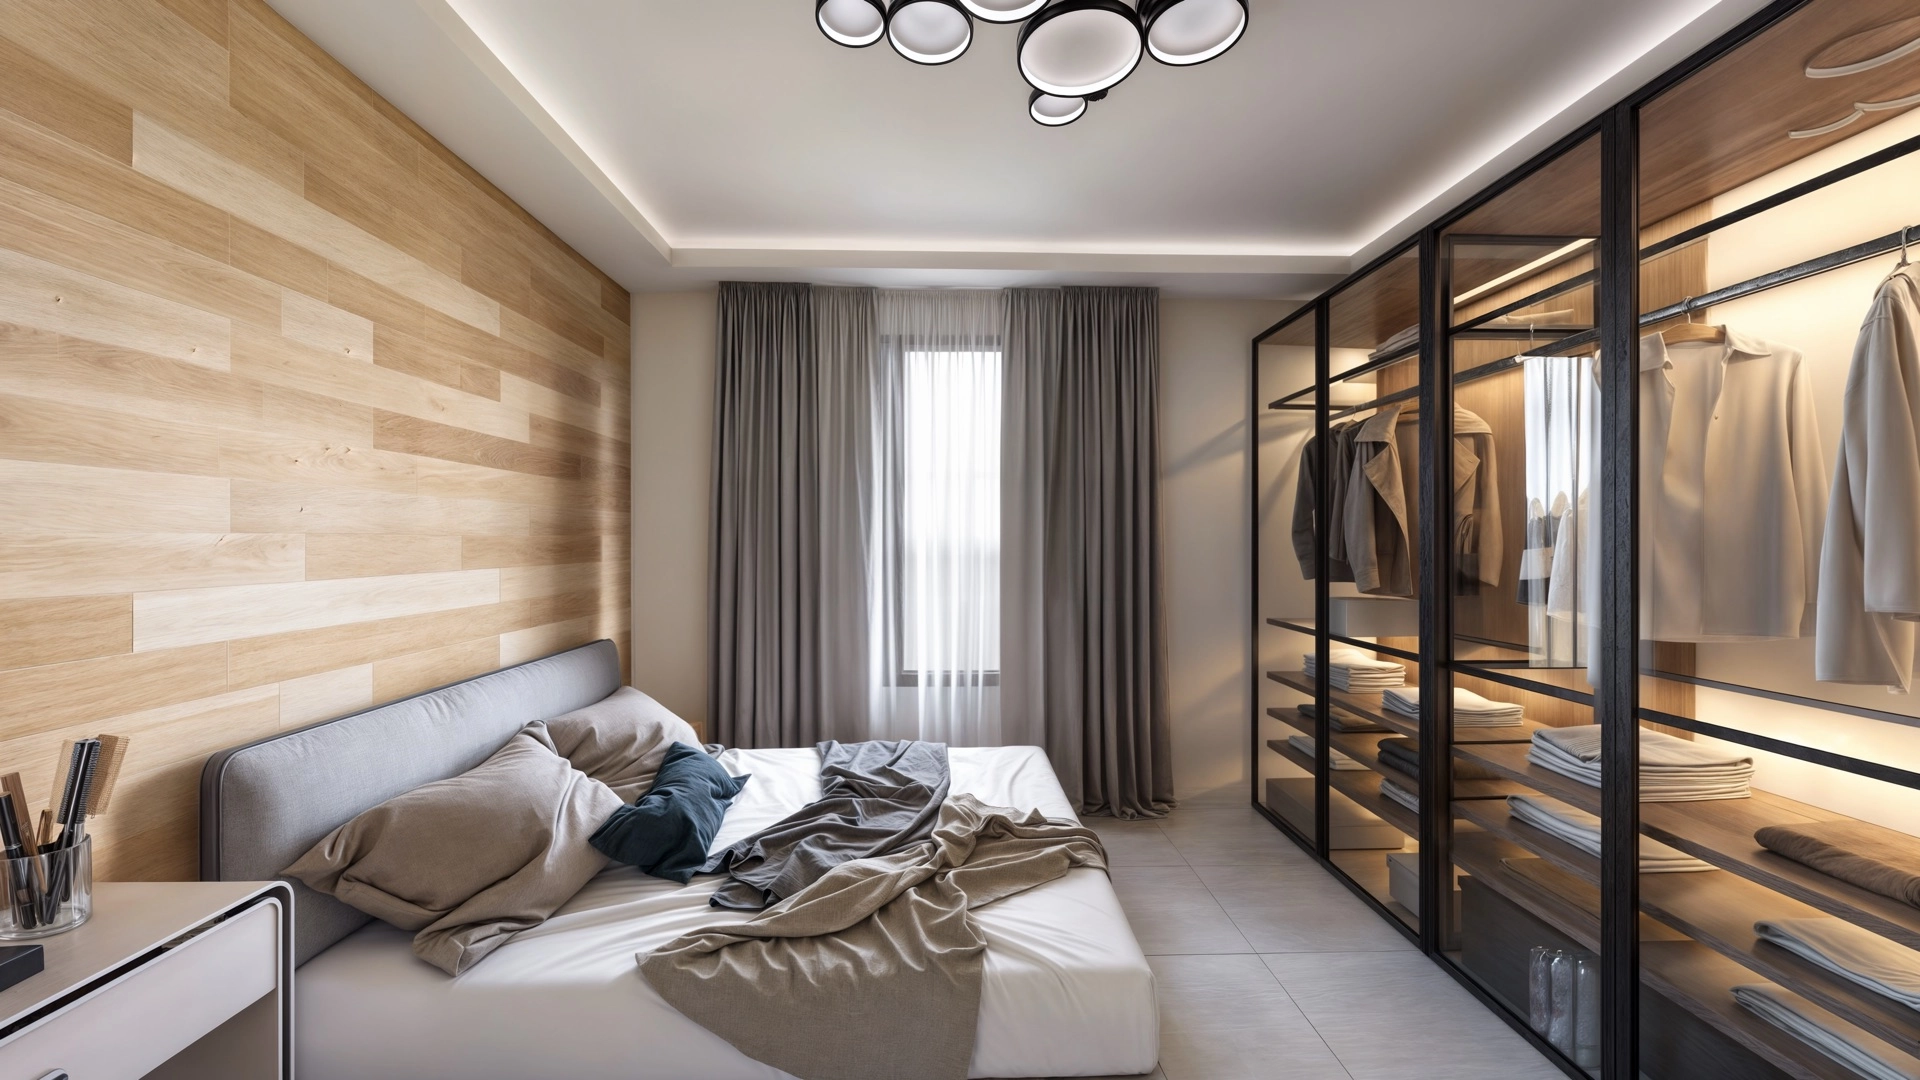 綠誠勢2 位在東勢區東關路六段(308 號旁)
買房頭期款常見問題
買房頭期款一般要準備幾成?
一般是房屋總價的 2~3 成。首購族若銀行核貸 8 成,頭期款約 2 成;名下已有房貸再買第二戶,依央行規定成數上限 7 成,頭期款至少 3 成。另外還要準備稅費、代書費與入住開銷。
1,330 萬的房子,頭期款要多少?
依作者試算,首購族若核貸 8 成,頭期款約 266 萬元;換屋族以第二戶 7 成貸款,頭期款約 399 萬元。實際金額以銀行鑑價與核貸結果為準,且不含稅費等其他費用。
舊房還沒賣掉就買新房,會不會被貸款卡住?
可以與承貸銀行簽切結,承諾在新房貸款撥款後 18 個月內賣出舊房並完成過戶,就能排除第二戶 7 成的限制。但若逾期未賣,銀行可收回成數差額並追收罰息,簽之前要先評估舊房好不好賣。
存不到頭期款,是不是代表我不該買房?
不一定。先確認你是否符合青安 3.0 的新婚或育兒家庭額度,或考慮先賣舊房、選擇總價較低的房型。真正該停下來的訊號,是每月房貸加上其他貸款會超過家庭收入能承受的範圍。
家人出錢幫忙付頭期款,會不會以後有糾紛?
有可能,所以要事先說清楚是贈與還是借款、房子登記在誰名下、未來賣房怎麼處理。若資助附帶條件,最好用正式文件寫明,雙方簽名,能大幅減少日後的誤會。